Fynsa
En el diálogo financiero cotidiano, la palabra “riesgo” suele asociarse con la caída en el valor de una acción, las fluctuaciones del dólar o la incertidumbre de los mercados. Sin embargo, en Fynsa Family Office Solutions (FOS) entendemos que esta es solo una parte del análisis. Para quienes gestionan un patrimonio sofisticado y estructuras complejas como un Family Office, el riesgo patrimonial es un concepto mucho más amplio y multidimensional.
Bajo la metodología de Planificación por Objetivos (Wealth Goals Planning), el riesgo no se define únicamente por cuánto puede variar el valor de un portafolio, sino también por la probabilidad de no alcanzar las metas patrimoniales y de vida en los plazos previstos.
Mirar el patrimonio desde esta perspectiva nos exige analizar la arquitectura de riesgos en su totalidad para construir estrategias verdaderamente resilientes.
La necesidad de una estrategia propia
No existen dos familias ni dos patrimonios idénticos. Cada inversionista lleva consigo una realidad única: balances con exposición a negocios corporativos o inmobiliarios directos, preferencias de liquidez particulares, dinámicas de gobernanza familiar e intereses intergeneracionales propios.
Por ello, una gestión de riesgos efectiva no puede basarse exclusivamente en modelos preconfigurados ni recetas estandarizadas. Requiere de una arquitectura financiera adaptada a cada cliente, capaz de mapear y articular la totalidad de las capas de riesgo que impactan la realidad particular de cada historia familiar:
Al analizar los activos financieros, es importante distinguir entre dos grandes tipos de riesgo:
En patrimonios administrados bajo estructuras de Family Office, esta distinción es crucial para evitar el riesgo de concentración cuando gran parte del capital está comprometido en empresas operativas o bienes raíces locales.
Asimismo, es necesario monitorear la volatilidad (fluctuaciones de precio) y el riesgo de crédito; es decir, la probabilidad de deterioro en la solvencia del emisor que pueda derivar en un default o incumplimiento de sus obligaciones, diferenciando claramente entre las fluctuaciones temporales de mercado y la pérdida permanente de capital.
Un patrimonio sofisticado no sólo está expuesto a los movimientos de mercado. También depende de la solidez de la infraestructura donde custodia y transa sus activos.
Entre los principales factores se encuentran:
Mitigar estos riesgos exige trabajar con plataformas de primer nivel, procesos rigurosos de due diligence y estructuras transparentes alineadas con la regulación.
Más allá de los índices de referencia (benchmarks), la métrica central de éxito es: ¿sirve este patrimonio para cumplir tus objetivos reales y proteger el legado familiar?
El riesgo de objetivos suele manifestarse de tres maneras:
La metodología Fynsa FOS: planificación por objetivos
El enfoque de Wealth Goals Planning propone organizar el patrimonio en módulos asociados a distintas necesidad y horizontes de inversión adaptados a la matriz de vida:
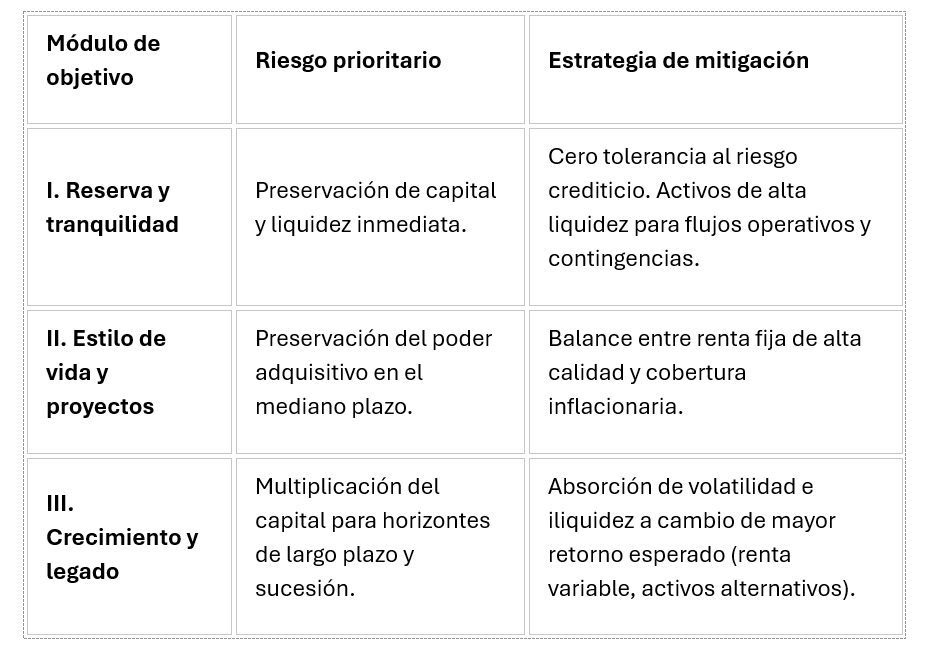
Esta distribución es referencial y debe adaptarse a las circunstancias de cada familia. Al organizar los recursos de acuerdo con sus objetivos, es posible reducir la necesidad de liquidar inversiones de largo plazo para enfrentar compromisos inmediatos y gestionar de manera más ordenada las fluctuaciones del mercado.
Una mirada integral
Convivir con el riesgo es parte de cualquier estrategia orientada a preservar y hacer crecer un patrimonio. El objetivo no es eliminarlo por completo, sino identificarlo, dimensionarlo y asumir sólo aquellos riesgos que pagan un retorno adecuado para cumplir las metas particulares de cada familia.
En Fynsa Family Office Solutions (FOS), acompañamos este proceso mediante una planificación patrimonial integral, que considera tanto los activos financieros como las necesidades de liquidez, la estructura familiar y los objetivos de largo plazo.
Así, la gestión del riesgo deja de centrarse únicamente en las fluctuaciones del mercado y pasa a formar parte de una estrategia orientada a la continuidad y proyección del patrimonio.
Equipo FOS Fynsa