Fynsa

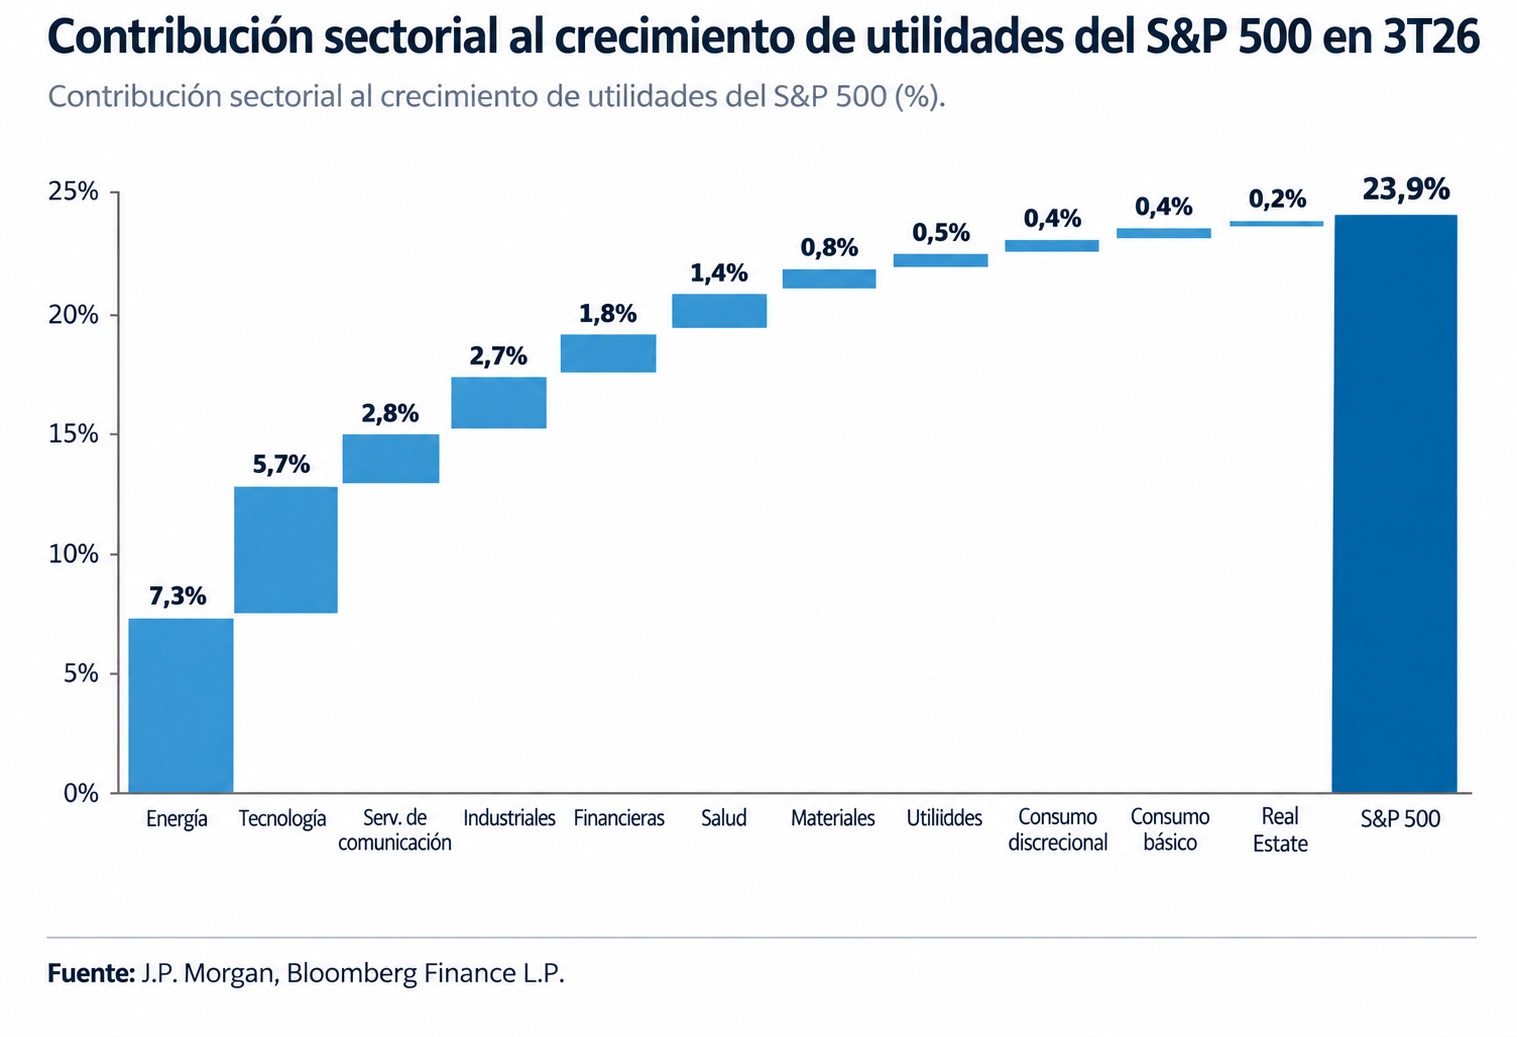
La temporada de resultados del tercer trimestre confirma una fortaleza corporativa que va más allá de las grandes tecnológicas. Al 6 de noviembre, con el 81% de las compañías del S&P 500 habiendo reportado, el 84% superó las estimaciones de utilidades; las ganancias por acción crecieron 24% interanual y los ingresos, 12%. La amplitud también ha sido favorable: siete de los once sectores registraron aumentos de utilidades de dos dígitos y todos mostraron crecimiento de ventas. Energía lideró la contribución al crecimiento agregado, seguidos de industriales (+35%), tecnología (+33%) y materiales (+30%). En las compañías que lideran la IA, sin embargo, la atención comienza a desplazarse desde el crecimiento hacia el costo y la rentabilidad de las inversiones.
 La demanda por inteligencia artificial continúa siendo considerable. Los principales negocios de nube aceleraron sus tasas de crecimiento interanual frente a las registradas en el segundo trimestre. En el tercero, Google Cloud aumentó sus ingresos 103% respecto de igual período de 2025, AWS 39% y Microsoft Cloud 30%. Son negocios con distintas bases de comparación, pero todos confirman una demanda importante por capacidad de cómputo. Apple también reportó ingresos trimestrales récord de US$114.500 millones (+12%) y una utilidad por acción de US$2,10 (+14%) en su último trimestre fiscal. Sin embargo, Alphabet perdió cerca de 13% en la sesión posterior a su reporte y Meta cayó alrededor de 7% tras publicar el suyo. En sentido contrario, Vertiv, proveedor de equipamiento eléctrico y refrigeración para centros de datos, subió aproximadamente 16% luego de informar un crecimiento de ventas de 61%. El mercado no está cuestionando por igual a todo el ecosistema de IA: está diferenciando entre quienes logran monetizar la expansión con mayor rapidez y quienes deben comprometer cantidades crecientes de capital para sostenerla.
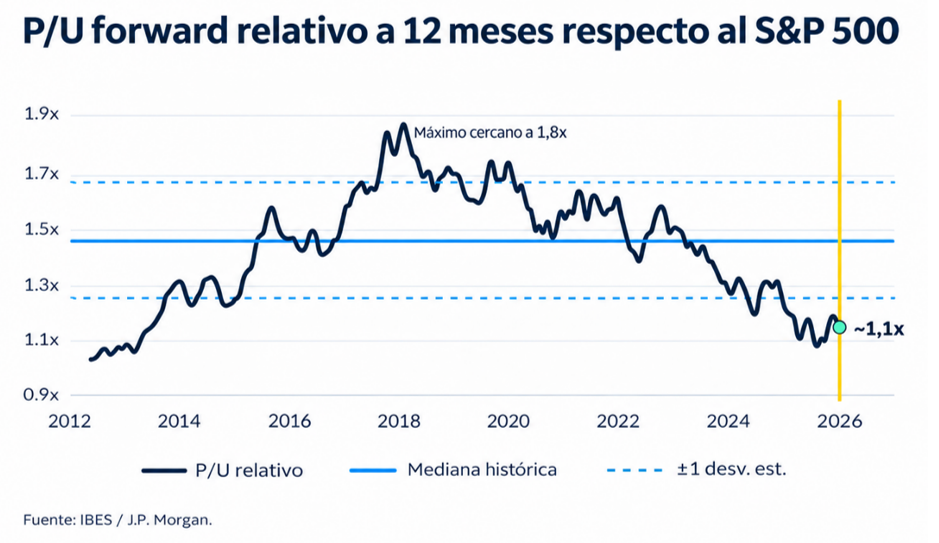
La compresión de las valorizaciones ayuda a entender esa cautela. El P/U forward relativo de los hiperescaladores descendió desde máximos cercanos a 1,8 veces hasta alrededor de 1,1 veces, por debajo de su mediana histórica. Esto no significa necesariamente que estén baratos, pero sugiere que una parte de los riesgos ya se refleja en los precios. El principal desafío es el gasto de capital: para 2026 se proyectan cerca de US$220.000 millones en Amazon, US$200.000 millones en Alphabet y US$170.000 millones en Microsoft. Las inversiones en centros de datos, servidores y redes apuntan a sostener la demanda futura, aunque también elevan la depreciación, los requerimientos energéticos y las necesidades de financiamiento.
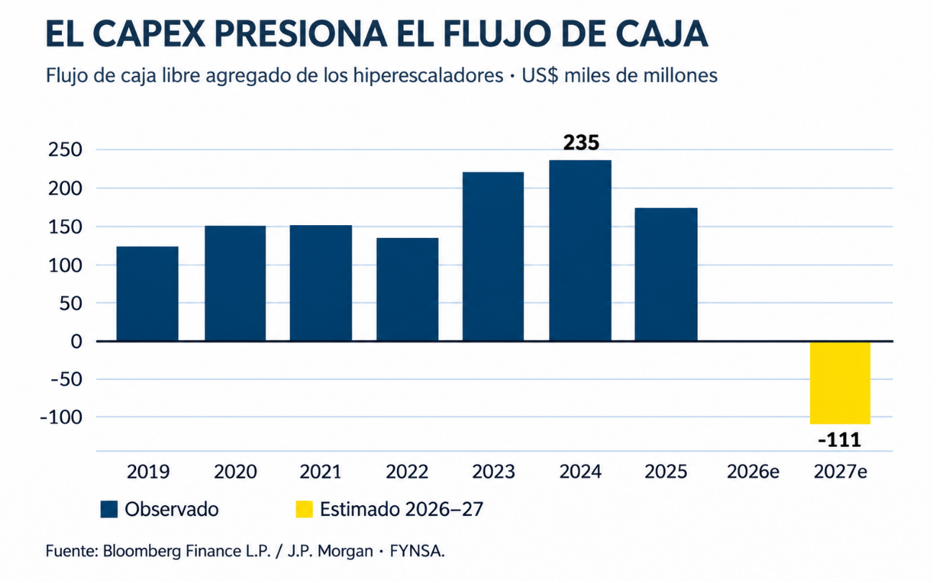
La presión también se observa en los flujos de caja. En Amazon, el flujo operativo creció 29%, hasta US$168.300 millones en los últimos doce meses, pero el flujo de caja libre cayó a -US$42.400 millones, desde un saldo positivo un año antes. Se trata del efecto de un Capex excepcionalmente elevado, no de una pérdida operativa. Para el conjunto de los hiperescaladores, las estimaciones apuntan a un flujo de caja libre cercano a cero en 2026 y negativo en 2027. Las principales compañías mantienen negocios rentables y acceso a financiamiento; el reto es convertir las nuevas inversiones en ingresos y caja.
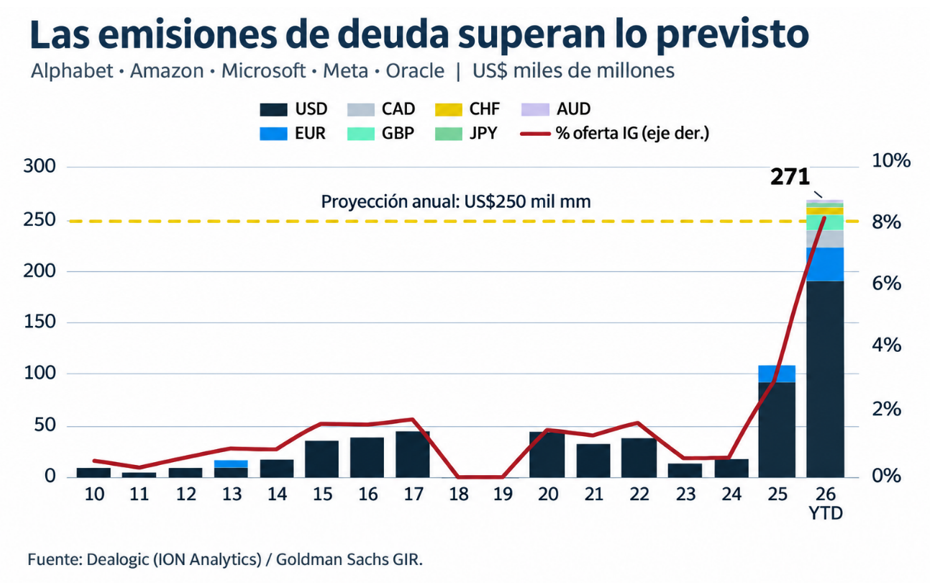
La magnitud de estos desembolsos también está transformando el mercado de crédito. Microsoft emitió US$25.000 millones en bonos a fines de octubre, una operación que permite diversificar fuentes de capital y preservar flexibilidad financiera. Al 2 de noviembre, Alphabet, Amazon, Microsoft, Meta y Oracle habían colocado en conjunto US$271.000 millones en deuda durante 2026, superando la previsión de US$250.000 millones para todo el año. Sus emisiones representan además una proporción creciente de la oferta de bonos de grado de inversión. Para los emisores más sólidos, esta capacidad de financiamiento constituye una ventaja competitiva, aunque exige disciplina en la asignación de capital.
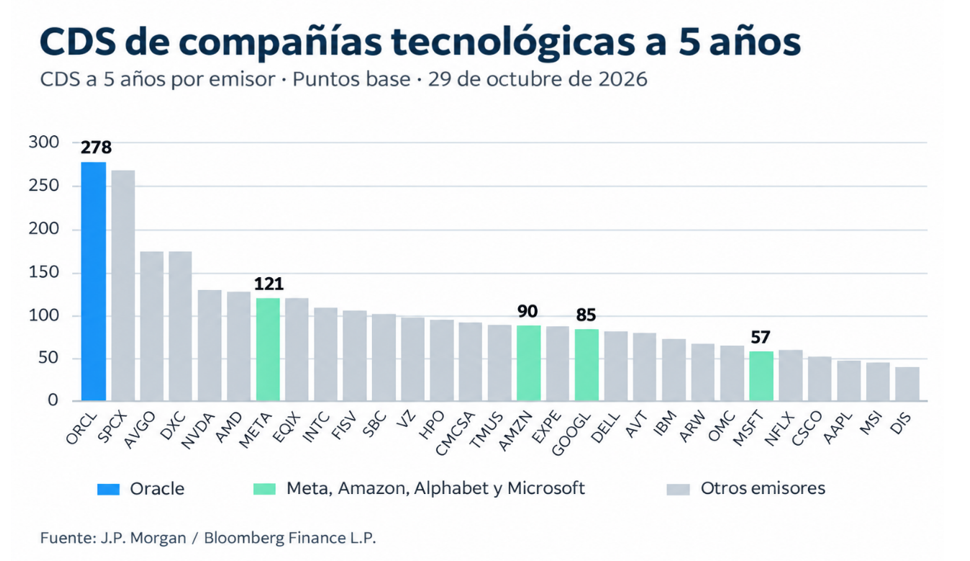
Este mayor protagonismo del financiamiento vuelve especialmente relevante los diferenciales de crédito, que muestran contrastes importantes entre compañías. Al 29 de octubre, los CDS a cinco años de Oracle alcanzaban 278 puntos base (pb), frente a 121 pb de Meta, 90 pb de Amazon, 85 pb de Alphabet y 57 pb de Microsoft. Un CDS refleja el precio de protegerse frente a un incumplimiento, no la cantidad de deuda emitida, pero deja clara la diferencia en riesgo percibido entre emisores.
A estos desafíos financieros se suma un nuevo factor de incertidumbre política. Las elecciones de medio término del 3 de noviembre dieron a los demócratas el control de ambas cámaras del Congreso estadounidense. Sin embargo, el principal impacto sobre la industria de inteligencia artificial podría producirse a nivel estatal y local, más que federal. Si bien esto no implica la paralización de todos los proyectos y las restricciones podrían ser transitorias, el escenario introduce riesgos de retrasos y mayores costos, reforzando la importancia del acceso a energía, el financiamiento y la ejecución eficiente de las inversiones.
La inteligencia artificial sigue mostrando un potencial de crecimiento significativo, respaldado por una demanda sólida y resultados corporativos favorables. Sin embargo, la magnitud de las inversiones está elevando las exigencias sobre la rentabilidad del capital y la generación de caja. En este contexto, la compresión de las valorizaciones podría abrir oportunidades selectivas, especialmente entre aquellas compañías con balances sólidos y capacidad de monetizar sus inversiones. En adelante, el mercado podría favorecer a empresas que logren combinar un crecimiento sostenido con una gestión eficiente del capital y retornos atractivos sobre sus inversiones.
Benjamín Coll
Equipo Inversiones Finanzas y Negocios Corredora de Bolsa