Fynsa

Hace un mes señalábamos que el mercado de bonos estadounidense enfrentaba una presión multicausal: déficit fiscal, inflación persistente, una mayor prima por plazo y creciente oferta de deuda. Ese diagnóstico sigue vigente. En su última reunión de política monetaria, la Reserva Federal elevó su tasa en 25 puntos base, al rango de 3,75%-4,00%, y revisó al alza su trayectoria esperada. La mediana para 2026 y 2027 subió a 4,1%, desplazando los recortes relevantes hacia 2028. El mensaje fue claro: tasas más altas por más tiempo.
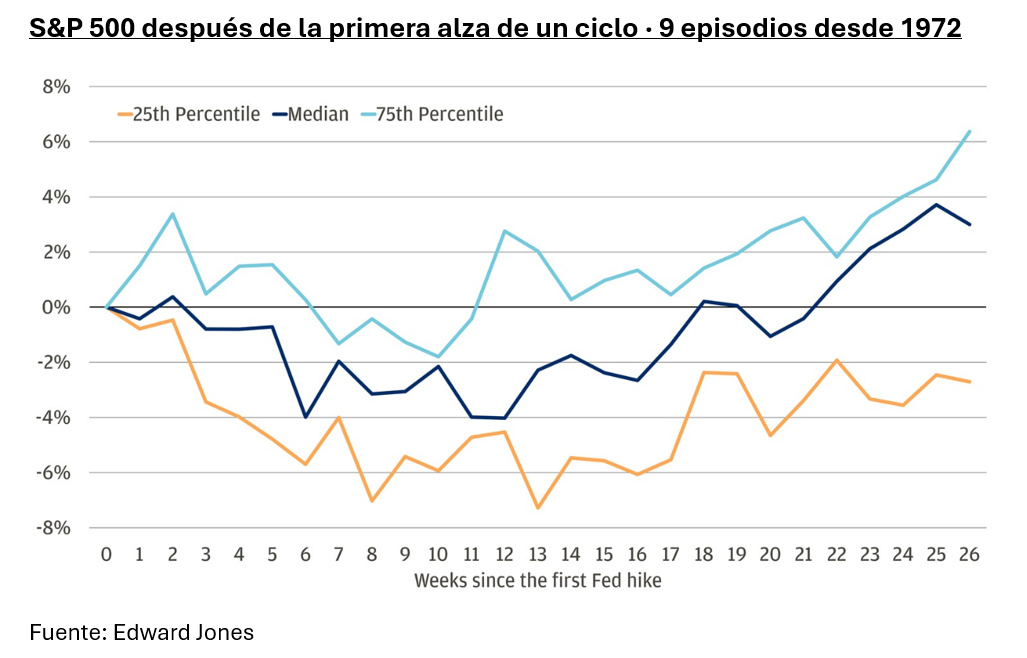
Pero el nivel de tasas no puede analizarse de manera aislada. La historia muestra que una primera alza no determina por sí sola el comportamiento de las bolsas: en nueve ciclos analizados desde 1972, lo relevante fue la razón detrás del movimiento. Hoy distinguimos tres fuerzas.
La primera es el crecimiento. La actividad estadounidense ha mostrado una resiliencia mayor a la esperada durante buena parte del año, apoyada por el consumo, la inversión y un ciclo de gasto asociado a inteligencia artificial. Los últimos datos de PMI (indicadores adelantados de actividad) refuerzan esa tendencia: manufactura alcanzó 57,0, su mayor nivel en cinco años, mientras servicios llegó a 58,7 y el compuesto a 58,4, todos sobre las expectativas. Esto se suma a una FED que elevó su proyección de crecimiento para 2026 a 2,3% y redujo el desempleo esperado a 4,1%.
La inteligencia artificial juega aquí un doble rol. Por un lado, el ciclo de inversión en capacidad computacional, centros de datos e infraestructura puede elevar la productividad y el crecimiento potencial, justificando una tasa de equilibrio más alta. Por otro, ese mismo ciclo intensifica la demanda por energía, infraestructura y capital.
La segunda fuerza es la inflación. El IPC subió 0,4% en agosto y la gasolina explicó más de un tercio del avance, mientras los servicios, excluyendo vivienda, continúan entre 3% y 4%, por encima de sus niveles previos a 2020. En ese ámbito, la inversión asociada a la IA también puede contribuir a generar presiones sobre los precios, en la medida en que aumenta la demanda por energía, infraestructura y financiamiento.
En esa línea, la decisión de la Reserva Federal parece responder al menor avance hacia su objetivo de inflación del 2% durante los últimos años. Una serie de shocks de oferta y ajustes puntuales de precios, relacionados con el suministro de energía y una demanda todavía firme, han mantenido las presiones inflacionarias. Por lo general, la FED podría mirar más allá de shocks transitorios. Sin embargo, la combinación de una inflación persistentemente elevada y una demanda firme hace razonable una política más restrictiva para evitar que las expectativas se desanclen. En ese sentido, los últimos datos no ayudan del todo: un crecimiento sólido y una inflación aún por encima del objetivo reducen el espacio para una flexibilización rápida.
La tercera fuerza es más estructural: la deuda fiscal y la competencia por capital. La deuda federal supera los US$40 billones y el pago de intereses consume cerca del 20% de los ingresos tributarios. Como señalábamos en nuestra nota anterior, el mercado exige una prima mayor para absorber esta oferta creciente de Treasuries, especialmente en los plazos largos. Las recompras del Tesoro pueden moderar episodios de volatilidad, pero no modifican el problema fiscal de fondo.
A esto se suma una segunda fuente de oferta: la emisión de los hyperscalers y NVIDIA, cercana a US$320 mil millones este año. El punto relevante es que ambos compiten por los mismos flujos de capital de largo plazo: mientras el Tesoro necesita financiar déficits elevados, las grandes compañías tecnológicas buscan financiar un ciclo extraordinario de inversión. Esa competencia contribuye a mantener exigente la prima por duración.
Lo relevante, entonces, no es simplemente si la FED subirá o bajará la tasa en su próxima reunión. El escenario combina una economía que crece por encima de lo esperado, una inflación que converge lentamente y una oferta de deuda estructuralmente elevada. Eso sugiere que el costo del capital podría permanecer alto incluso si el ciclo de política monetaria eventualmente cambia de dirección.
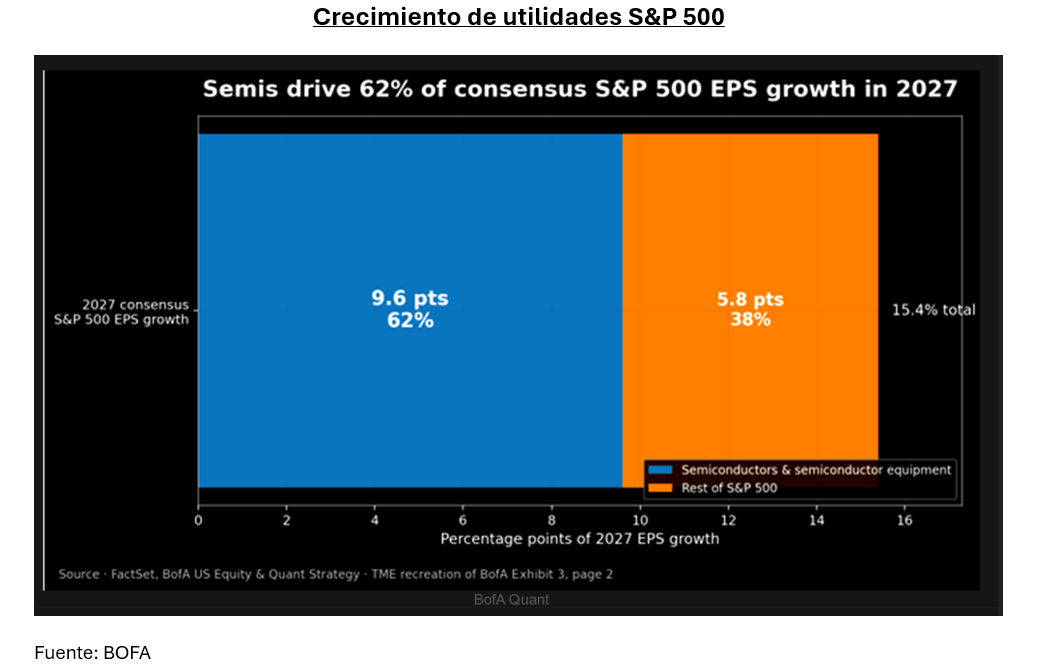
En renta fija, si bien los niveles actuales vuelven a hacer atractiva gradualmente la duración, seguimos viendo más riesgos en los tramos largos por la prima por plazo, el déficit fiscal y la creciente oferta de deuda. En renta variable, el foco debe estar en las utilidades: mientras el crecimiento se traduzca en beneficios corporativos, las compañías pueden convivir con tasas más altas; si esa transmisión se rompe, el costo de capital pasa a pesar mucho más sobre las valorizaciones.
En este régimen, importa más la calidad del crecimiento, de las utilidades y de los flujos de caja que una apuesta direccional sobre la FED. La inteligencia artificial refleja bien esa dualidad: puede elevar la inversión, la productividad y el crecimiento potencial, pero también incrementa las necesidades de energía, infraestructura y financiamiento.
Por eso, más que preguntarnos cuál será el próximo movimiento de la FED, debemos entender qué hay detrás de esas tasas. Si predominan el crecimiento, la productividad y las utilidades, el mercado puede convivir con un costo de capital elevado. Si pesan más la inflación persistente, el déficit fiscal y la competencia por financiamiento, el balance se vuelve menos favorable. Esa distinción es la que debería guiar las decisiones de inversión.
Ismael Pulido
Family Office Solutions Advisor