Fynsa

¿Por qué las tasas han superado el umbral del 5%?
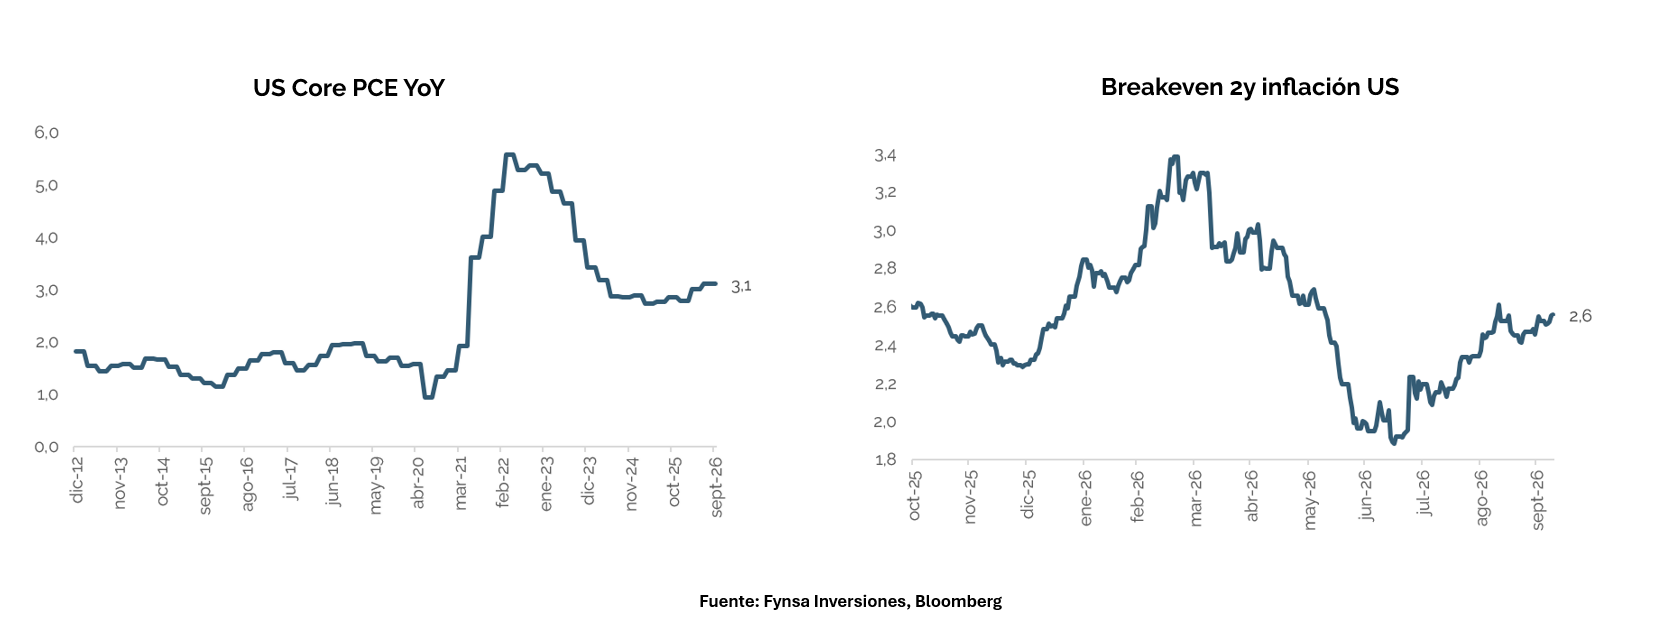
Una economía resiliente y una mayor persistencia inflacionaria, que le quita margen a la Reserva Federal (FED) para cambiar de rumbo de su política monetaria. El crecimiento del PIB se ubicaría sobre el 3.0% en el tercer trimestre, mientras que la inflación medida por el IPC alcanzó un 3,4% anual en agosto, impulsada por los precios de la energía. El IPC subyacente, en tanto, se mantiene en torno al 2,4%, mientras que el PCE subyacente ha permanecido cerca del 3% durante 2026. Por su parte, los breakeven de inflación siguen por sobre el rango meta de la FED (2%).
En este contexto, la Reserva Federal retomó las alzas de tasas en septiembre, por primera vez desde 2023, llevando su tasa de referencia al rango de 3,75%–4%. La mediana de sus proyecciones anticipa un nuevo aumento este año, estabilidad durante 2027 y una normalización gradual a partir de 2028. Por ahora, no se trata de un banco central que esté preparando un alivio.
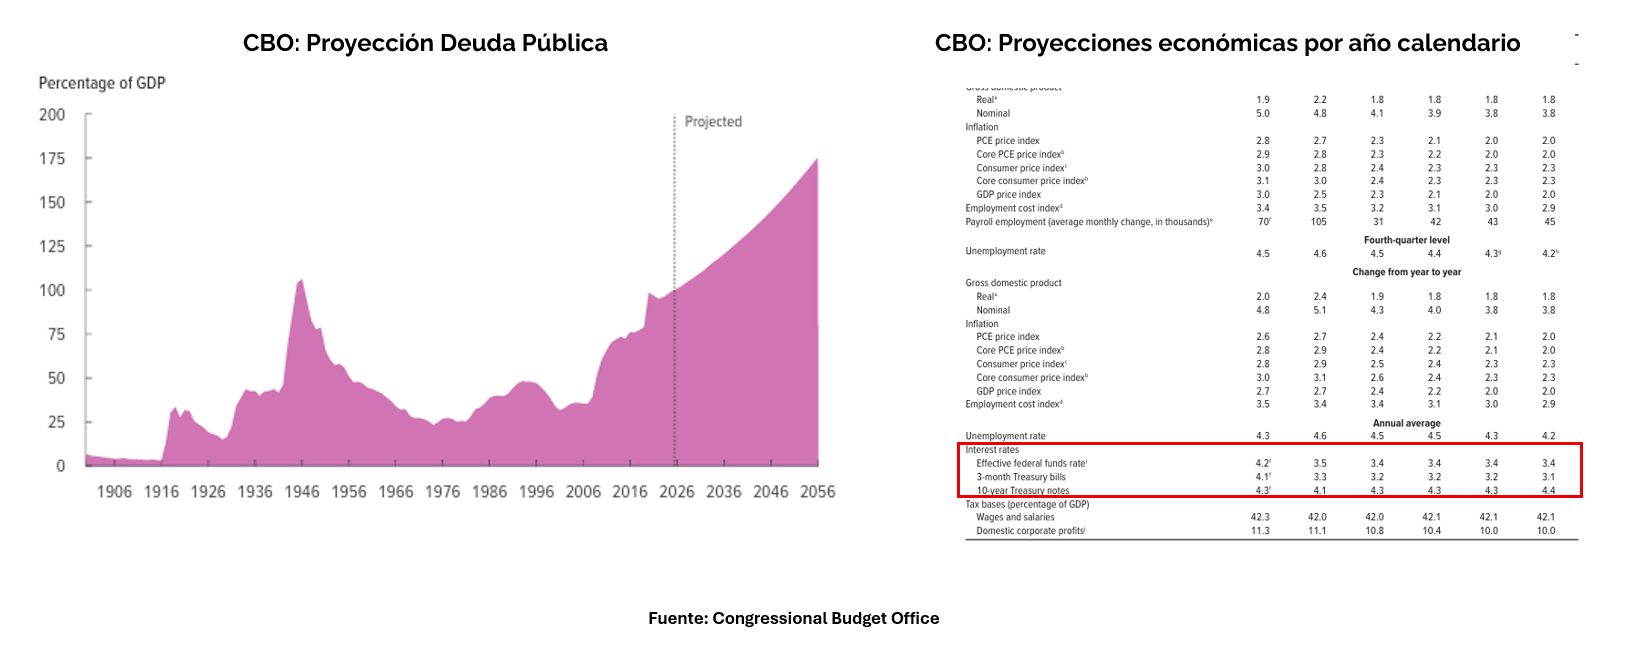
Una posición fiscal más deteriorada. A comienzos de año, la Oficina de Presupuesto del Congreso de Estados Unidos (Congressional Budget Office – CBO) proyectaba que la deuda pública de aumentaría de 101% a 120% del PIB hacia 2036, alcanzando un máximo histórico. También estimaba que el gasto neto en intereses se duplicaría hasta US$2,1 billones.
Ese escenario suponía un rendimiento del Treasury a 10 años de 4,1% en 2026 y de 4,3% en 2027, cerca de un punto porcentual por debajo de los niveles actuales. Con tasas más altas, el déficit crece más rápido. Un mayor déficit exige más emisión de bonos y esa oferta adicional presiona al alza la prima por plazo. Las tasas altas, en otras palabras, se alimentan a sí mismas.
Frente a este panorama, uno de los principales soportes del crecimiento ha sido la inversión en inteligencia artificial. Es un impulso real, pero concentrado en un grupo reducido de grandes tecnológicas y encubre una inversión más débil en el resto de la economía, que además es más sensible al costo del crédito.
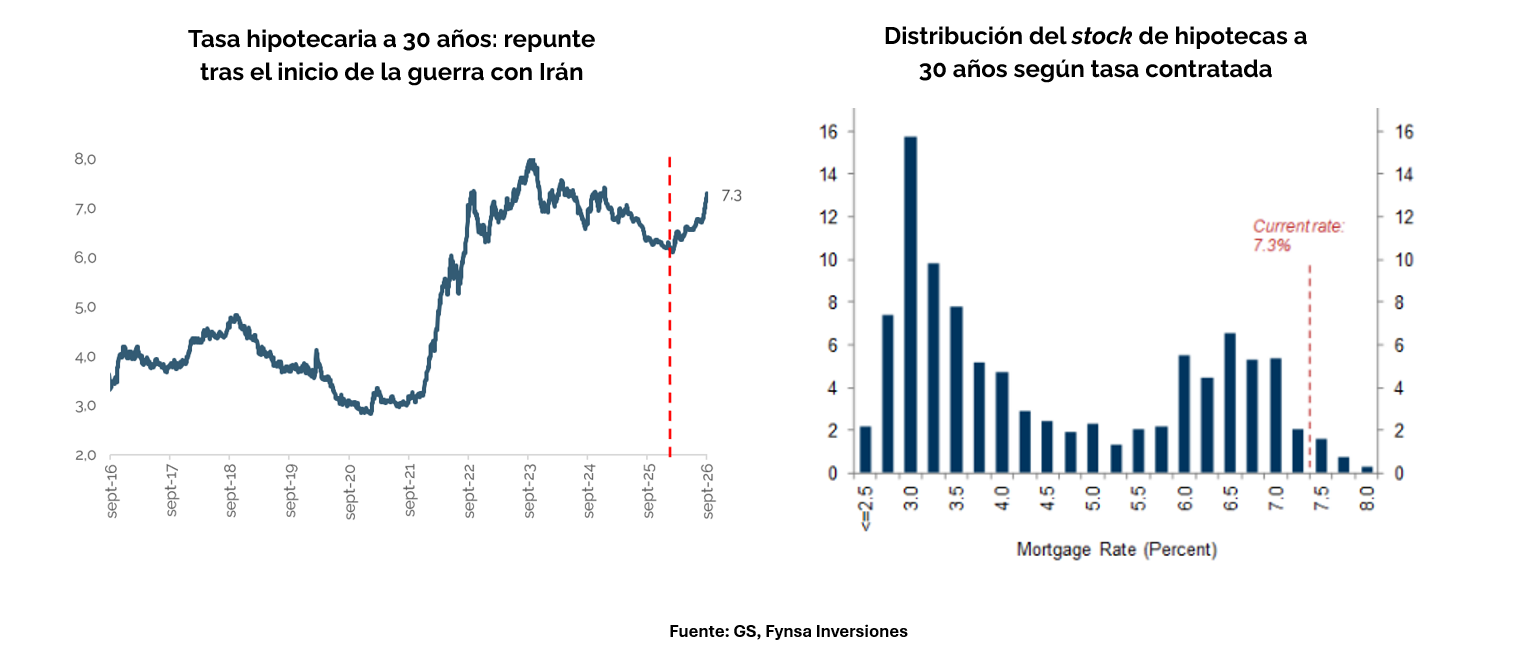
¿Quién absorbe el costo? El impacto recae especialmente sobre los sectores que dependen del crédito, y varios ya muestran señales de tensión. La vivienda es el primer eslabón. Según la Agencia Federal de Financiamiento de la Vivienda (FHFA), cerca de la mitad de las hipotecas vigentes tiene una tasa inferior al 4%, y unos dos tercios inferior a 5%. Con una tasa hipotecaria actual sobre el 7%, cambiar de vivienda implica casi duplicar el costo financiero. El resultado es un mercado bloqueado: menos transacciones, menos construcción y menor demanda de los bienes asociados.
Las pequeñas empresas son el segundo. Las grandes compañías tecnológicas extendieron sus vencimientos de deuda cuando el crédito era barato; las pymes, en cambio, dependen más de deuda variable o de corto plazo. Con este mayor costo de financiamientos, la presión termina en el mercado laboral, que ha venido perdiendo tracción durante el último mes. En septiembre se crearon apenas 29 mil empleos, con revisiones a la baja de 60 mil puestos en los dos meses previos, mientras que el desempleo se ubicó en 4,2%.
La economía estadounidense puede tolerar tasas altas por un tiempo; lo que está en duda es cuánto. La FED no anticipa alivio, la inflación no se lo permite y la dinámica fiscal empuja las tasas largas en la dirección contraria. Mientras, la vivienda está bloqueada, las pymes pagan más y el empleo se enfría. Si los costos de financiamiento de largo plazo se mantienen en los niveles actuales podría traducirse en riesgos para el crecimiento y el consumidor estadounidense.
A partir de este diagnóstico, creemos que el punto de partida para 2027 es bastante distinto al que enfrentamos al comienzo de este año. A inicios de 2026, el mercado descontaba entre dos y tres recortes de la FED, por lo que el principal riesgo era que esas expectativas no se materializaran y las tasas terminaran ajustando al alza. Hoy ocurre prácticamente lo contrario: mientras la FED y el consenso apuntan a un ajuste adicional más acotado, el mercado incorpora un escenario considerablemente más restrictivo, equivalente a cerca de tres alzas adicionales hacia fines de 2027.
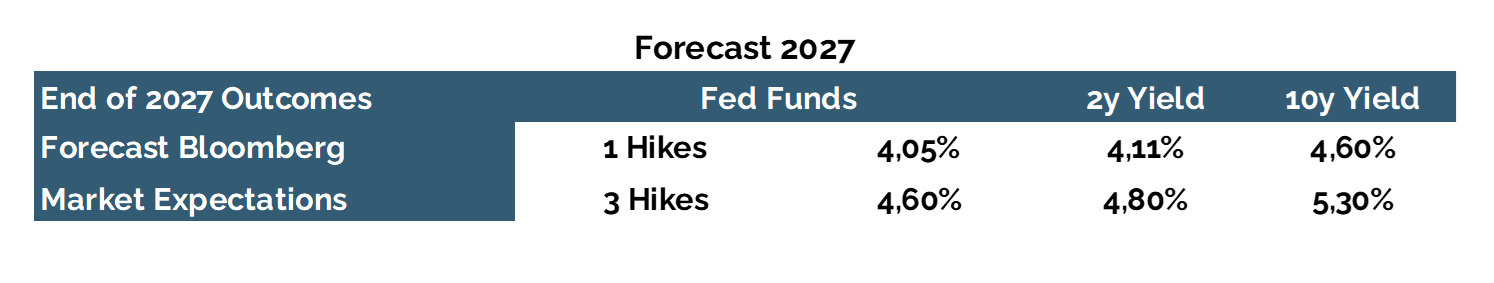
Esta diferencia cambia de manera importante la asimetría hacia adelante. Si la inflación continúa moderándose y la economía pierde algo de dinamismo, no sería necesario que la FED comenzara a recortar tasas para que los rendimientos disminuyeran. Bastaría con que el mercado dejara de incorporar parte de las alzas que hoy descuenta.
Un escenario más alineado con la trayectoria proyectada por la FED implicaría una Fed Funds cercana a 4,1%, frente al 4,6% actualmente incorporado por el mercado, lo que abre espacio para un ajuste a la baja de al menos 50 pb en las tasas.
Al mismo tiempo, el aumento reciente de los rendimientos ha venido principalmente por tasas reales más altas y no por un desanclaje de las expectativas de inflación. Los breakevens se han mantenido relativamente contenidos, mientras el mercado ha exigido una mayor rentabilidad real para comprometer capital a plazos largos. Esto sugiere que el movimiento reciente responde más a un mayor costo real del capital que a una pérdida de credibilidad en torno al proceso desinflacionario.
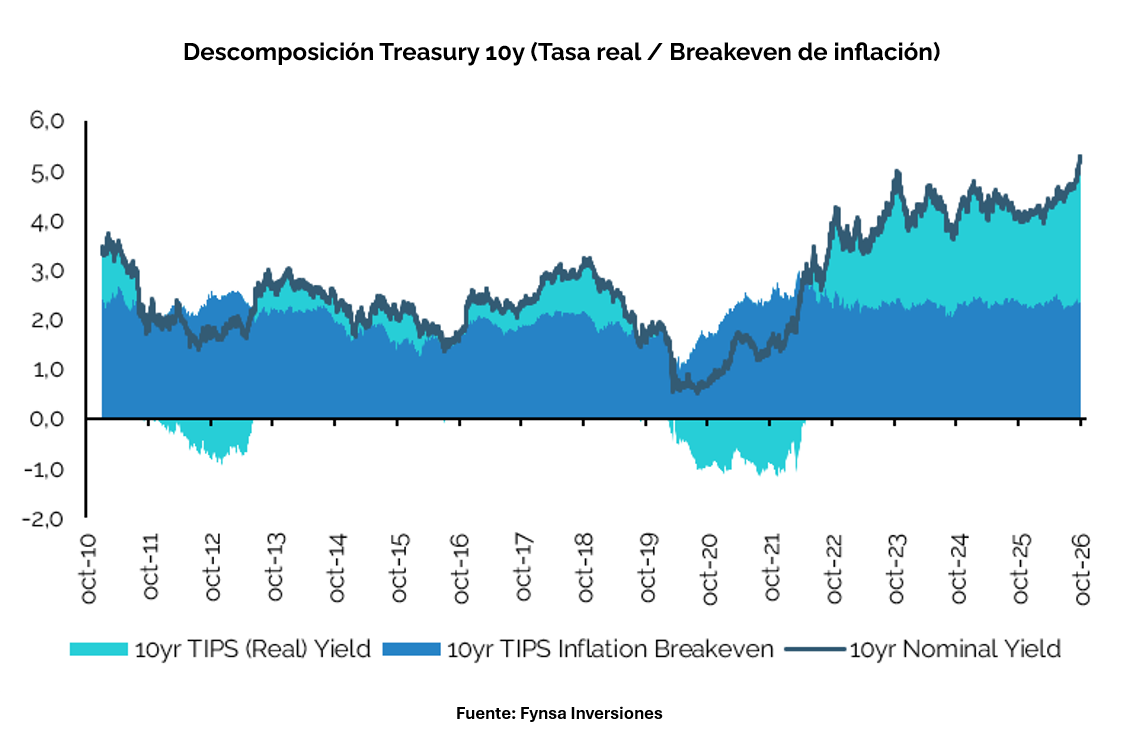
En ese sentido, de cara a 2027 vemos un balance de riesgos para las tasas bastante más equilibrado que en años anteriores. A diferencia del comienzo de 2026, cuando el mercado partía de un escenario muy benigno de recortes, hoy las expectativas ya incorporan un endurecimiento considerable. Si ese escenario no termina materializándose completamente, existe espacio para que las tasas corrijan a la baja, sin necesidad de un giro particularmente expansivo por parte de la FED.
Tomás Fernández
Analista de Carteras Discrecionales