Fynsa

En las últimas semanas, una pregunta se ha repetido en las conversaciones con clientes: ¿conviene seguir invirtiendo en inteligencia artificial? Y, junto con ella, otra igual de importante: ¿cuánto de todo lo que esperamos de esta tecnología ya está en los precios?
Son preguntas difíciles. Me las hago también.
Como equipo hemos tenido convicción en esta temática y, más ampliamente, en tecnología. Lo hemos discutido bastante en nuestros comités de inversión, a veces con diferencias importantes, como corresponde cuando se toman decisiones sobre las carteras de los clientes. Esa convicción se ha reflejado en nuestras inversiones mediante ETF, incluida la exposición al S&P 500.
En lo personal, sigo creyendo que la IA va a cambiar mucho la forma en que trabajamos y cómo funcionan las empresas. Pero para tomar una decisión de inversión necesitamos ir más allá. Podemos estar en lo correcto respecto de su impacto y equivocarnos en el precio que pagamos, en las empresas que elegimos o en cuánto invertimos.
Con estas dudas leí un reciente artículo de Howard Marks, inversionista, escritor y cofundador y copresidente de Oaktree Capital Management. Sus memorandos para inversionistas, reunidos en la serie Memos from Howard Marks, son leídos por figuras como Warren Buffett.
La lectura me hizo mucho sentido. Varias de las preguntas que plantea son las mismas que estamos tratando de responder. Quiero compartir algunas, junto con mis comentarios y un ejercicio sobre la exposición que tenemos a través de los ETF.
Partamos por algo concreto: ¿cuánta IA tenemos ya?
Un cliente puede pensar que tiene una inversión general en Estados Unidos y encontrarse con que una parte importante está en compañías vinculadas a esta industria.
Sumé el peso de una selección de empresas: Nvidia, Microsoft, Alphabet, Amazon, Broadcom, Meta, AMD, Micron, Palantir y Oracle, según su presencia en cada fondo. El resultado ayuda a ponerle números a la conversación:
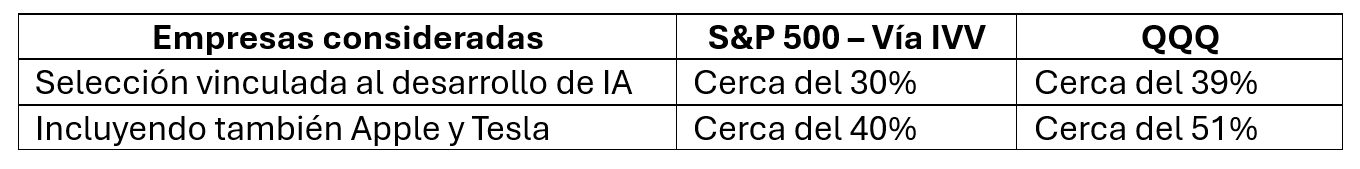
*El cálculo utiliza las posiciones publicadas al 12 de noviembre de 2026 para IVV y al 13 de noviembre para QQQ. Es una selección propia y orientativa.
Aquí hay que hacer una precisión: estamos contando el peso completo de estas compañías, que tienen otros negocios. No significa que ese porcentaje de sus ingresos provenga de IA. Tampoco corresponde al porcentaje de la cartera total del cliente, porque eso dependerá de cuánto tenga invertido en cada ETF.
Aun con esas limitaciones, el ejercicio muestra algo importante: ya estamos participando. Y quienes tienen S&P 500 y QQQ están sumando exposición a varias de las mismas empresas. Conviene saberlo antes de comprar un fondo adicional de tecnología o IA.
Volviendo a Marks, hay una pregunta que me parece central: ¿quién va a ganar plata con la inteligencia artificial?
Nunca nos había tocado ver a tantos gigantes tecnológicos competir de frente en una carrera de esta magnitud. Buscan liderar el desarrollo de modelos y asegurar los recursos para seguir invirtiendo en chips, centros de datos y capacidad de cómputo.
Es razonable pensar que la IA permitirá a muchas empresas producir más, trabajar más rápido y reducir costos. Lo difícil es saber quién capturará la mayor parte de ese valor. ¿Serán quienes desarrollan los modelos, quienes fabrican los chips, quienes construyen los centros de datos o las empresas que incorporan estas herramientas a su negocio?
Si los modelos siguen mejorando y se vuelven más baratos, las empresas que los usan podrán capturar parte de esas ganancias de productividad. Para quienes los desarrollan, esa misma caída de precios puede hacer más difícil recuperar lo invertido. La IA puede cumplir muchas de sus promesas y, aun así, dejar retornos modestos a algunos de quienes más invirtieron en ella.
Otra pregunta es cuánto durarán las ventajas de los líderes actuales.
La velocidad de avance impresiona, pero también obliga a ser cuidadosos. Si una empresa pudo llegar tan lejos en pocos años, ¿podrá aparecer otra que haga algo parecido a un costo mucho menor? ¿Qué tan difícil será para un cliente cambiarse? ¿Cuánto habrá que seguir invirtiendo para mantenerse adelante?
Invertir mediante ETF permite repartir ese riesgo entre varias compañías. Pero tenemos que mirar cuánto pesan las mayores posiciones y cuánto dependen de expectativas parecidas.
Luego viene una cuenta necesaria en cualquier inversión: cuánto van a ganar las empresas y cuánto corresponde pagar por ellas.
Aquí encuentro una de las mayores dificultades. Podemos proyectar que el uso de IA crecerá muchísimo. Pero también tenemos que estimar cuánto podrán cobrar las compañías por sus productos y servicios, qué costos tendrán y cuánta caja habrá que seguir destinando a nuevos equipos y desarrollos.
Marks propone un ejercicio que me dejó pensando: estimar la utilidad por acción de una empresa de IA dentro de cinco años y preguntarse qué confianza tenemos en que el resultado quedará dentro de un rango de más o menos 50% de esa cifra. Incluso con ese margen, cuesta sentirse seguro.
Eso no impide invertir, pero debería influir en el precio que estamos dispuestos a pagar y en el tamaño de la posición.
También está la infraestructura, que a primera vista parece una forma más segura de participar.
Todos necesitarán energía y centros de datos. Pero hay mucha diferencia entre un proyecto con energía asegurada, un buen contrato y un arrendatario solvente, y otro que todavía depende de conseguir clientes o refinanciamiento.
Además, hay que entender quién es dueño de los equipos, quién debe reemplazarlos y qué pasa si pierden valor antes de lo previsto. Son preguntas bien concretas que pueden cambiar por completo el resultado de una inversión.
Lo mismo ocurre con la deuda. Las necesidades de capital son enormes y hay que mirar quién está financiando a quién. Marks llama la atención sobre proveedores que financian a sus clientes y empresas que compran a quienes invierten en ellas. Puede haber buenas razones comerciales, pero necesitamos entender cuánto de esa demanda se sostendría si se redijera el acceso a nuevo financiamiento.
Con todo esto, es inevitable llegar a la pregunta de si estamos frente a una burbuja.
Me parece útil la distinción que hace Marks entre el potencial de la tecnología, lo que están invirtiendo las empresas y lo que estamos pagando los inversionistas. Son tres cosas distintas.
La IA puede transformar la economía y, aun así, haber proyectos que nunca recuperen lo invertido o acciones cuyos precios hayan anticipado demasiado. Por eso me cuesta hablar de toda la industria como si fuera una sola inversión.
Entonces, ¿seguimos invertidos?
Mi convicción sobre esta transformación sigue. También creo que hoy tenemos que ser más exigentes al revisar las expectativas y la exposición que hemos acumulado.
Para cada cliente, la respuesta parte por mirar su cartera: cuánto tiene en estas compañías, cuánto se repite entre sus fondos y qué pasaría si los resultados fueran inferiores a lo que espera el mercado.
Esperar a que todas las dudas desaparezcan tampoco parece una solución. En inversiones rara vez tenemos esa comodidad y, cuando el futuro se ve muy claro, normalmente los precios ya lo reflejan.
La lectura de Marks me ayudó a ordenar estas inquietudes. Creo que vale la pena compartirlas, sobre todo porque quienes hemos defendido esta temática con convicción tenemos que estar dispuestos a seguir haciéndonos preguntas. Es parte del trabajo de cuidar las carteras y decidir cómo queremos seguir participando.
En este enlace puedes leer el artículo original de Memos from Howard Marks.