Fynsa
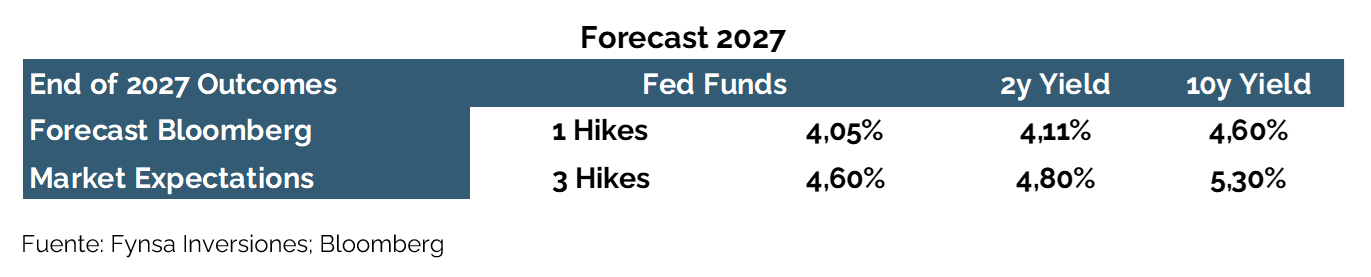
En Fynsa vemos un balance de riesgos más equilibrado para las tasas estadounidenses hacia 2027. A comienzos de 2026, el mercado descontaba entre dos y tres recortes, por lo que el principal riesgo era que no se concretaran y los rendimientos subieran. Como planteamos en nuestra nota anterior, hoy el escenario es prácticamente el contrario: el mercado anticipa cerca de tres alzas de aquí a fines de 2027, frente a una trayectoria considerablemente menos restrictiva proyectada por la Reserva Federal (FED) y el consenso. Este cambio es relevante: las tasas podrían bajar sin necesidad de recortes, simplemente porque parte del endurecimiento incorporado en los precios no llegue a materializarse.
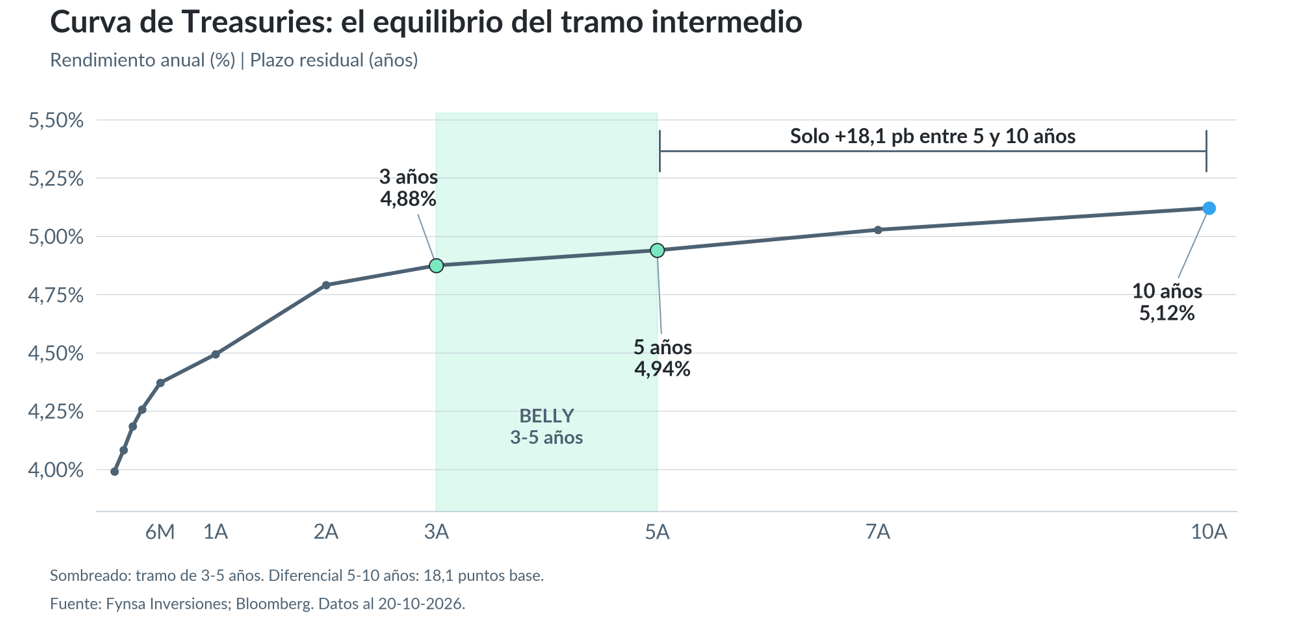
En ese contexto, nos interesa el belly o tramo intermedio de la curva y, en crédito corporativo, una duración de cartera de entre tres y cinco años. Los rendimientos de los Treasuries al 20 de octubre ilustran este equilibrio: los vencimientos a cinco años ofrecen 4,94%, frente a 5,12% a diez años. Extender el plazo agrega apenas 18 puntos base, pero aumenta considerablemente la sensibilidad del precio ante movimientos de tasas.
Nuestra cautela con los vencimientos largos también responde a factores que no dependen exclusivamente de la FED: déficit fiscal, elevada emisión de Treasuries y mayores necesidades de financiamiento asociadas a infraestructura de inteligencia artificial. Estas presiones pueden sostener la prima por plazo, es decir, la compensación exigida por asumir exposición de largo plazo. Así, una moderación de las expectativas monetarias no necesariamente se traducirá en bajas equivalentes en toda la curva.
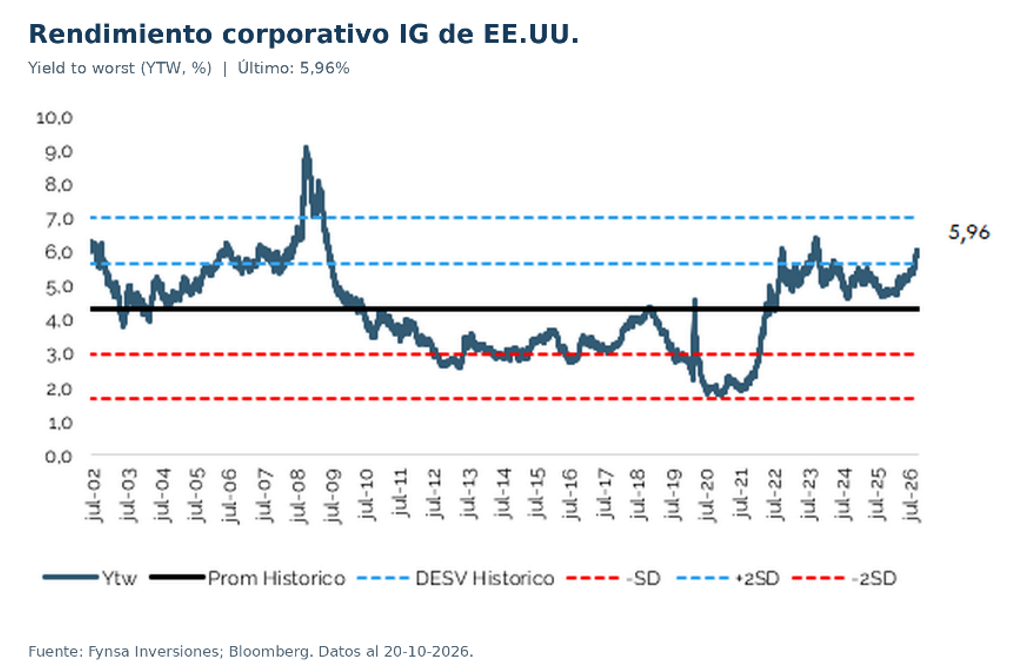
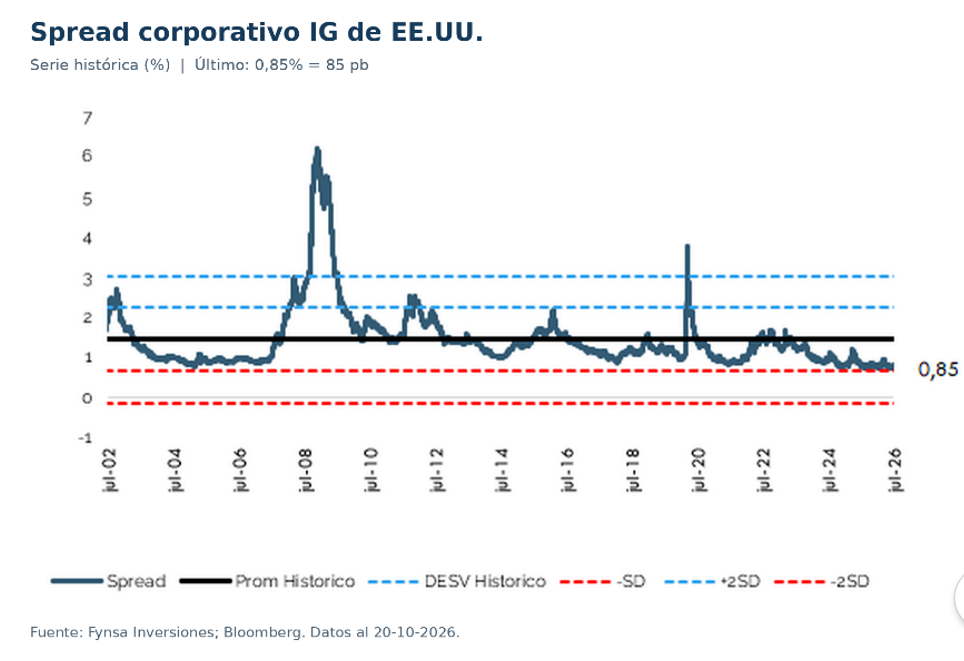
En crédito corporativo de grado de inversión (Investment Grade o IG), nuestro escenario base es que los spreads se mantengan relativamente estables, respaldados por la solidez de los fundamentos corporativos. Los emisores de buena calidad (IG) presentan un apalancamiento contenido y una capacidad de cobertura de intereses saludable, que les permite enfrentar mayores costos de financiamiento desde una posición financiera sólida. A ello se suman las revisiones al alza de las utilidades esperadas y las sorpresas positivas de resultados que hemos venido destacando, superiores a sus promedios recientes. Por eso, creemos que los spreads comprimidos no solo reflejan valorizaciones exigentes, sino también fundamentos corporativos que siguen mostrando resiliencia. Mientras esos fundamentos se mantengan, vemos respaldo para capturar rendimientos cercanos al 6% sin depender de una compresión adicional de spreads; una eventual normalización de las tasas base aportaría una segunda fuente de retorno.
Los niveles actuales de tasas generan una asimetría favorable en el retorno total a doce meses. Si las tasas bajan, a los intereses devengados se suman ganancias de capital por el aumento del precio de los bonos. En cambio, ante alzas moderadas, esos intereses devengados pueden compensar las pérdidas de capital y mantener el retorno total en terreno positivo. El atractivo está en que no necesitamos una baja de tasas para obtener un retorno positivo, pero sí podemos sumar ganancias de capital si esa baja se materializa. Esta combinación resulta especialmente relevante bajo nuestra visión de normalización de tasas y estabilidad de spreads.
La diferencia es que, en el escenario favorable, la ganancia de capital se suma a los intereses; en el adverso, esos intereses permiten absorber la pérdida de precio y conservar un retorno positivo.
A ello puede sumarse el roll-down. Al transcurrir un año, el bono se aproxima a su vencimiento y pasa a valorizarse en un plazo menor. Sobre una curva ascendente y sin cambios, ese desplazamiento puede aumentar su precio.
Para dimensionar el retorno potencial, utilizamos como referencia el índice US Corporate Investment Grade, con un rendimiento de 5,96% y un spread de 85 pb, asumiendo una duración de cinco años. Si las tasas base y los spreads permanecieran sin cambios, el ingreso inicial más el efecto roll-down llevarían el retorno aproximado a 6,09% en doce meses.
Si las tasas base disminuyeran 50 pb y el spread permaneciera estable, la duración permitiría sumar aproximadamente 2,50% de ganancias de capital, llevando el retorno total a cerca de 8,59%. En sentido contrario, una subida de 50 pb en las tasas o en los spreads reduciría el retorno a aproximadamente 3,59%, todavía positivo. Incluso ante un incremento simultáneo de 50 pb en ambas variables, el ejercicio arrojaría un retorno cercano a 1,09%.
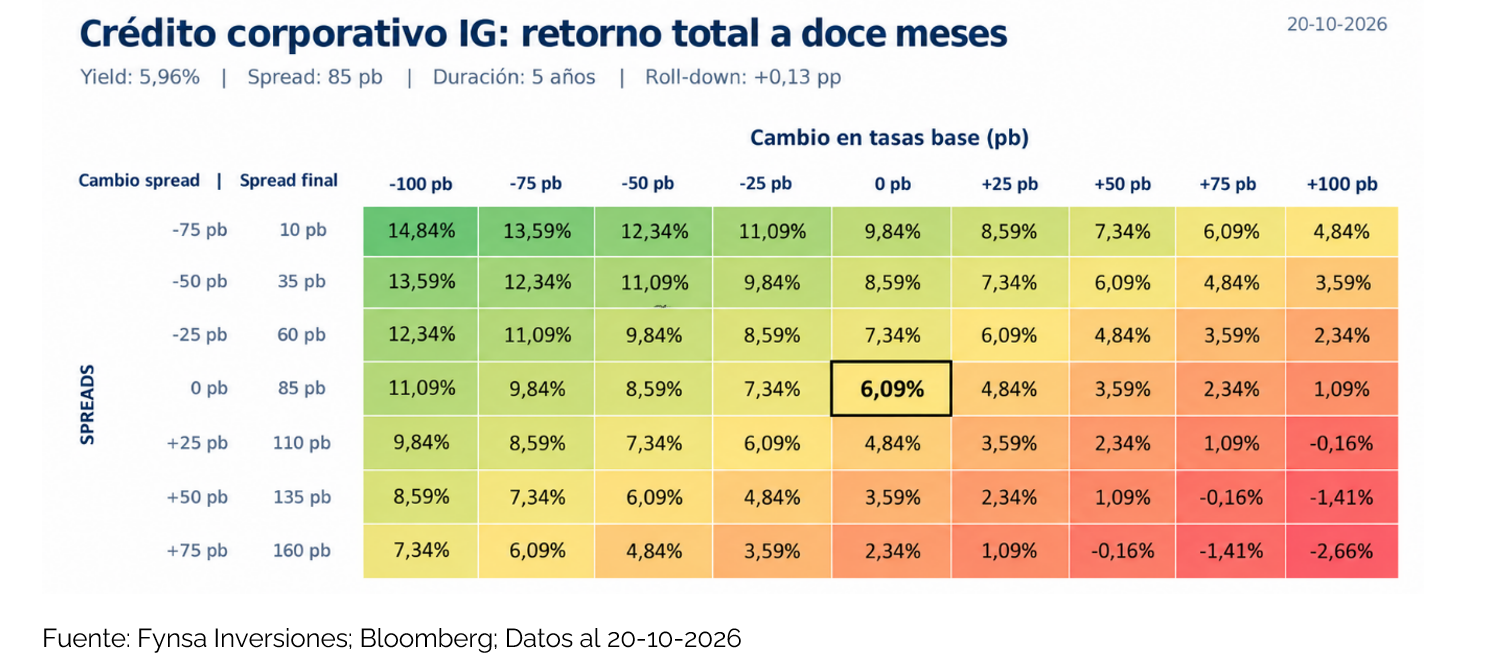
El punto central es que los niveles actuales de yield entregan un colchón relevante: no necesitamos una baja de tasas para generar un retorno atractivo, pero una normalización permitiría sumar ganancias de capital al ingreso acumulado.
En este contexto, creemos que el tramo intermedio del crédito Investment Grade ofrece hoy una relación riesgo-retorno especialmente atractiva. Los niveles actuales de yield permiten capturar un ingreso por interés relevante, mientras que una eventual normalización de la curva podría sumar ganancias de capital. Al mismo tiempo, ubicarse en el belly de la curva reduce la exposición a los factores que siguen presionando los vencimientos más largos, como la prima por plazo, la elevada emisión de Treasuries y la incertidumbre fiscal.
Felipe de Solminihac
Jefe de Estrategia