La reciente corrección de la bolsa ha reabierto el debate sobre la sostenibilidad del ciclo alcista estadounidense, particularmente entre las compañías vinculadas a inteligencia artificial. Más allá de la volatilidad, comienzan a tomar forma cambios relevantes: las valorizaciones se han ajustado de manera desigual, el mercado muestra señales de ampliación hacia más sectores y el extraordinario ciclo de inversión tecnológica entra en una etapa donde la monetización adquiere cada vez mayor importancia.
- El mercado estadounidense viene de uno de los períodos de mayor rentabilidad de las últimas cinco décadas. Desde fines de 2022, el S&P 500 acumula un retorno total cercano al 108%, equivalente a una rentabilidad anualizada de 21%. Buena parte de este desempeño estuvo concentrado en las compañías vinculadas a la infraestructura de inteligencia artificial, responsables de aproximadamente la mitad de las ganancias del índice. Sin embargo, esta concentración también generó vulnerabilidades: la reciente corrección ha estado acompañada por un importante desapalancamiento de posiciones tecnológicas y estrategias de Momentum, cuya caída acumulada desde máximos alcanzó niveles excepcionales. El ajuste refleja una mayor fragilidad del mercado, pero no necesariamente un deterioro estructural del ciclo de crecimiento.
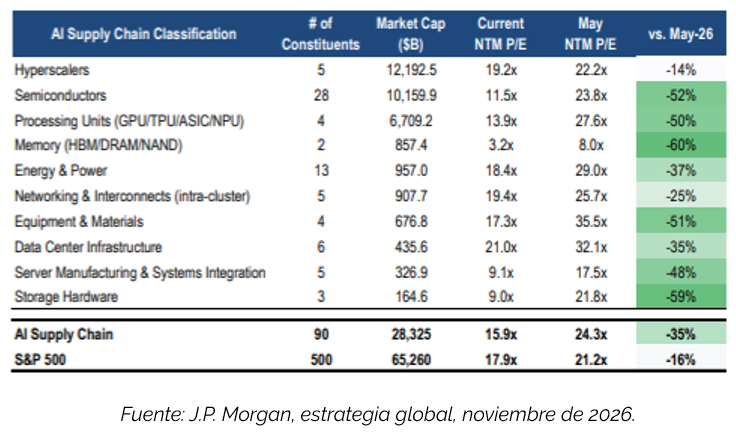
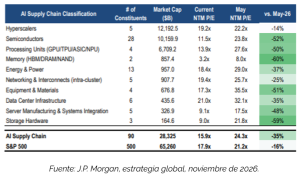
- Una parte importante de la corrección ha ocurrido a través de las valorizaciones y no de las expectativas de utilidades. Desde mayo, los múltiplos precio/utilidad esperados de las compañías vinculadas a la cadena de inteligencia artificial se han comprimido aproximadamente 35%, frente a una caída cercana al 16% para el S&P 500. El ajuste ha sido especialmente pronunciado en semiconductores, mientras que los grandes proveedores de servicios de nube han mostrado una mayor resistencia relativa. Esto sugiere que buena parte del movimiento responde a una normalización de las expectativas y del posicionamiento, más que exclusivamente a un deterioro de los fundamentos corporativos.
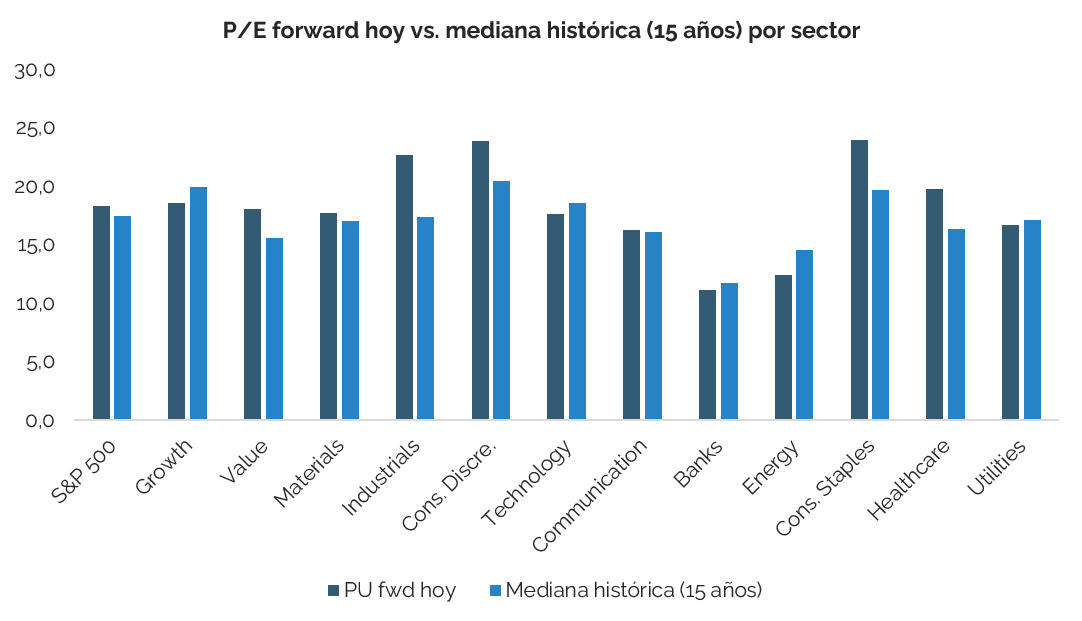
- También resulta interesante observar cómo han cambiado las valorizaciones relativas entre sectores. Según datos de Bloomberg, tecnología cotiza actualmente a 17,6 veces utilidades forward, por debajo de su promedio de quince años de 18,6 veces. En contraste, consumo básico presenta un múltiplo de 23,9 veces, frente a una media histórica de 19,7 veces. Algo similar ocurre con industriales, que cotiza a 22,6 veces frente a 17,4 veces históricas, y salud, con 19,8 veces frente a 16,3 veces. En otras palabras, mientras tecnología presenta un descuento respecto de su propia historia, algunos sectores tradicionalmente asociados a estabilidad y diversificación muestran primas de valorización considerables.
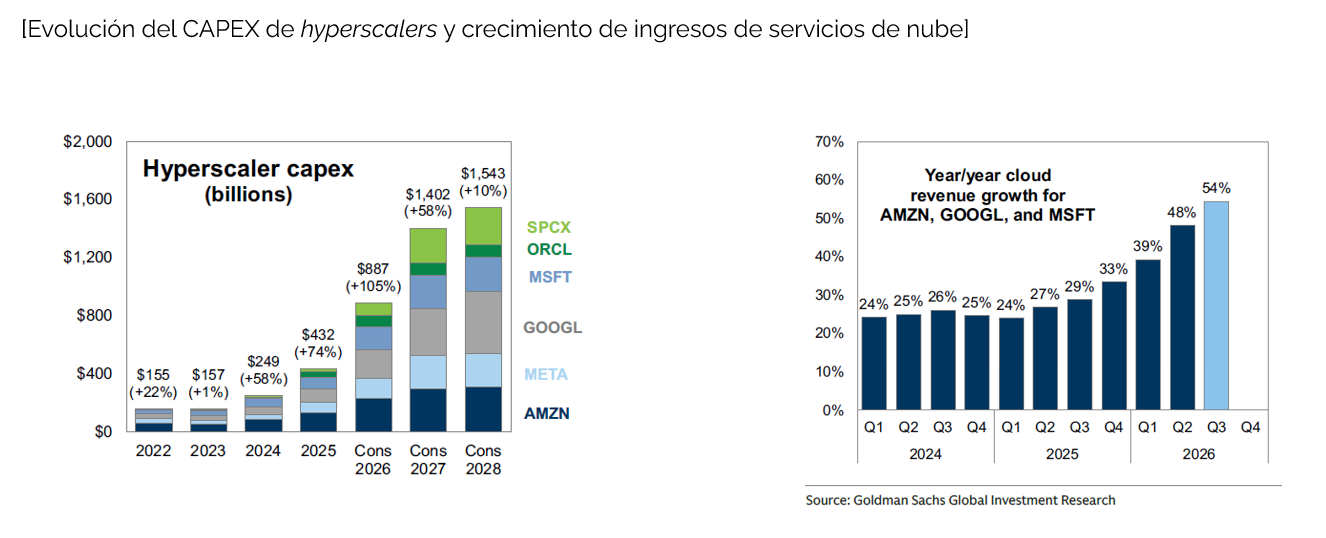
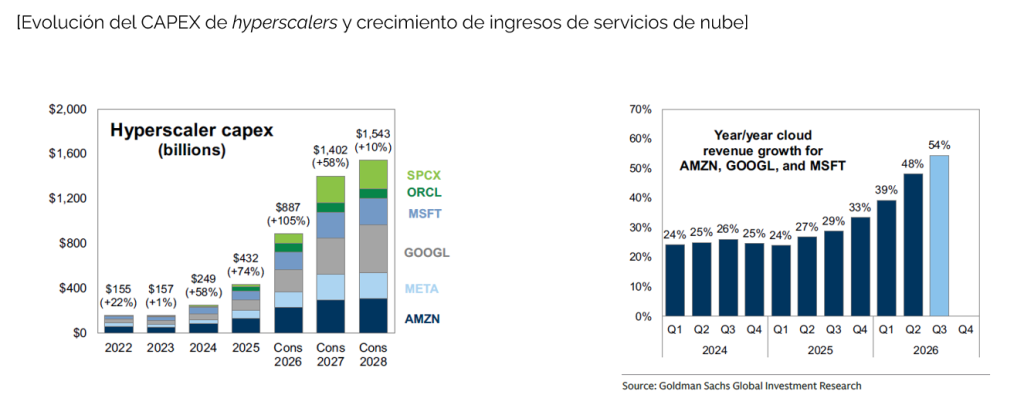
- Una de las principales discusiones de cara a 2027 será la sostenibilidad del extraordinario ciclo de inversión en inteligencia artificial. Durante los últimos años, el aumento del gasto en centros de datos, semiconductores y equipamiento tecnológico impulsó directamente los ingresos y utilidades de sus proveedores. Goldman Sachs y Morgan Stanley anticipan que la inversión continuará aumentando durante el próximo año, aunque a una tasa inferior a la observada en 2026. La distinción es importante: no estamos hablando necesariamente de una caída del gasto de capital, sino de una desaceleración después de varios años de expansión excepcional.
- A esto se suman restricciones regulatorias y energéticas que podrían comenzar a afectar los nuevos proyectos previstos para 2028 y 2029. Las iniciativas para limitar la construcción de centros de datos han ganado respaldo político en Estados Unidos, elevando la incertidumbre sobre el ritmo futuro de expansión. Sin embargo, los proyectos actualmente financiados o en construcción entregarían cierta protección a la inversión de 2027. Paradójicamente, una desaceleración ordenada también podría favorecer al ecosistema, al aliviar las presiones sobre cadenas de suministro, las necesidades de financiamiento y los costos energéticos. Esto permitiría que la monetización alcance gradualmente el ritmo de inversión.
- Es en este contexto, que el foco comienza a desplazarse desde la construcción de infraestructura hacia la monetización y las mejoras de productividad asociadas a la IA. Los ingresos por servicios de nube de Amazon, Alphabet y Microsoft aceleraron su crecimiento interanual desde aproximadamente 25% en 2024 hasta 54% en el tercer trimestre de 2026. Al mismo tiempo, la posibilidad de moderar el aumento del gasto de capital, manteniendo una demanda sólida, abre espacio para una eventual recuperación de los flujos de caja libre. La pregunta comienza a cambiar: ya no es únicamente cuánto están invirtiendo las grandes tecnológicas, sino cuánto ingreso adicional y rentabilidad pueden generar con esa infraestructura.
- Los beneficios también comienzan a extenderse hacia empresas ajenas al sector tecnológico. Un análisis de aproximadamente 18.000 transcripciones corporativas muestra que 44% de las compañías del S&P 500 ha cuantificado algún beneficio asociado a la adopción de inteligencia artificial, frente a 32% un año antes. Más relevante aún, la proporción que identifica beneficios financieros concretos, como menores costos o ingresos adicionales, aumentó del 16% al 26%. El sector financiero destaca especialmente, con 67% de sus compañías reportando mejoras tangibles. Estos datos sugieren que la IA comienza a evolucionar desde una historia de inversión tecnológica hacia una fuente potencial de productividad y crecimiento de utilidades para más industrias.
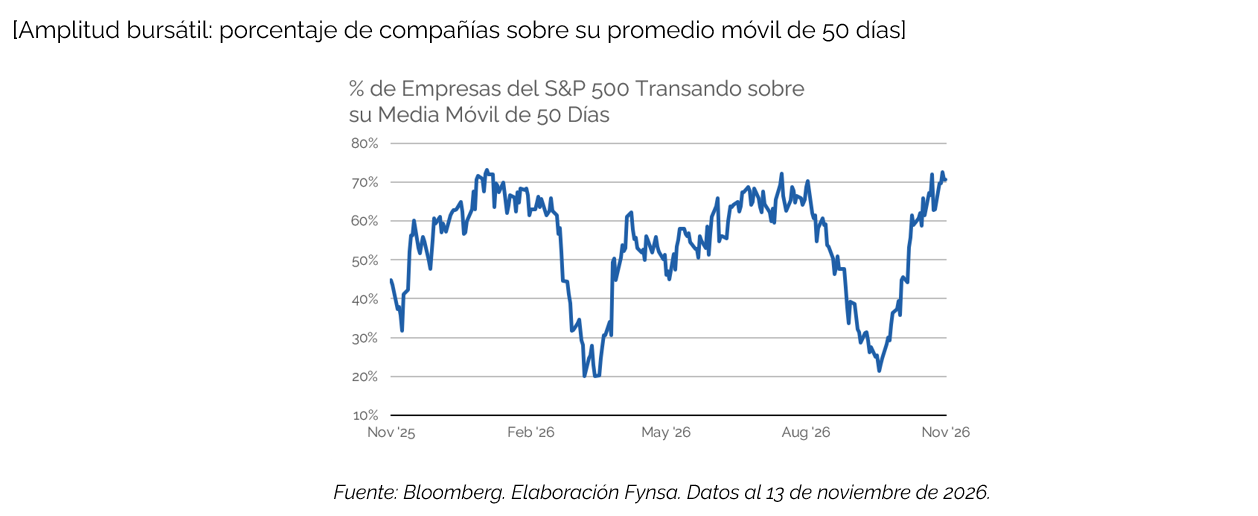
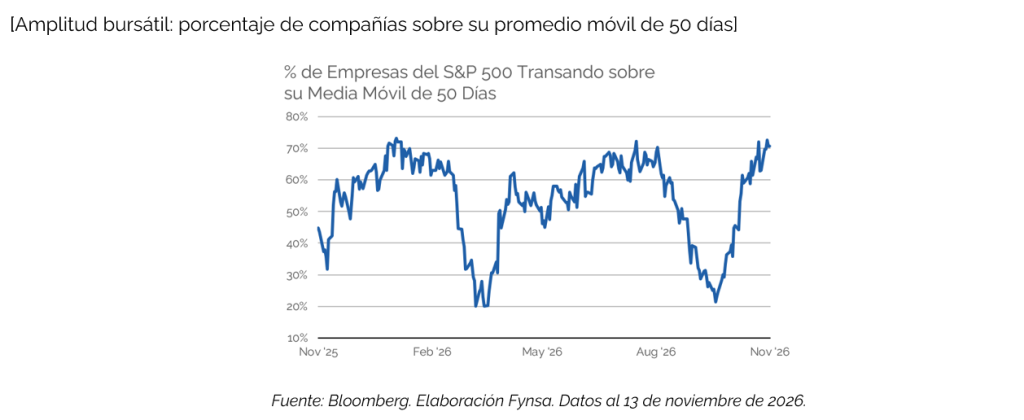
- Esta transición coincide con una ampliación del liderazgo bursátil estadounidense. Actualmente, cerca del 72% de las compañías del S&P 500 cotiza por encima de su promedio móvil de 50 días, mientras que el índice equal weight supera al tradicional en aproximadamente 550 puntos básicos durante 2026. Esta evolución contrasta con los últimos años, cuando un grupo reducido de grandes tecnológicas concentraba buena parte de los retornos. La mayor participación del resto del mercado constituye una señal favorable, especialmente en un contexto de actividad económica resiliente, aunque todavía debe confirmarse mediante una recuperación más generalizada de las utilidades corporativas.
- Y es que la concentración de las utilidades continúa siendo considerablemente mayor que la amplitud observada en los precios. Las estimaciones de consenso muestran que apenas diez compañías explicarían aproximadamente 67% del crecimiento de ganancias del S&P 500 durante 2027, con Nvidia representando por sí sola cerca de una cuarta parte. Aunque el resto del mercado comienza a ganar participación bursátil, las expectativas de resultados siguen dependiendo de un grupo relativamente reducido de empresas. La evolución de las revisiones de utilidades será, por tanto, uno de los principales indicadores para determinar si esta ampliación del liderazgo puede sostenerse durante 2027.
- En paralelo, las tasas de interés seguirán siendo determinantes para las valorizaciones. La transición hacia una política monetaria menos expansiva ha contribuido a la compresión de múltiplos durante 2026, mientras que las expectativas respecto de nuevas alzas continúan sujetas a elevada incertidumbre. Sin embargo, una moderación de las presiones inflacionarias o un deterioro de las perspectivas de crecimiento podría modificar nuevamente esas expectativas. En un escenario donde las valorizaciones ya han experimentado un ajuste importante, el comportamiento de las tasas podría influir tanto en la dirección del mercado como en el desempeño relativo de sus distintos sectores.
- Con todo, el cuadro completo apunta a un mercado estadounidense que conserva fundamentos de crecimiento, aunque su composición comienza a cambiar. La corrección ha reducido parte de las valorizaciones exigentes, mientras que el ciclo de inversión en inteligencia artificial continúa vigente, aunque enfrentando nuevas restricciones. Al mismo tiempo, los beneficios de productividad comienzan a hacerse más visibles y las ganancias bursátiles muestran señales de una mayor dispersión sectorial.
- El desafío para 2027 no será únicamente determinar si el S&P 500 puede continuar avanzando, sino identificar qué sostendrá ese crecimiento. Después de varios años dominados por la inversión en infraestructura tecnológica y un liderazgo excepcionalmente concentrado, las utilidades, la monetización de la inteligencia artificial y las diferencias de valorización entre sectores podrían adquirir un protagonismo creciente. La sostenibilidad del ciclo alcista dependerá cada vez más de que las expectativas de crecimiento se traduzcan en resultados corporativos efectivos y de que sus beneficios logren extenderse hacia una mayor proporción del mercado.
DISCLAIMER
Tomás Haase
Analista de Estrategia Finanzas y Negocios Corredora de Bolsa
Previo
Evento Fynsa
Chile hacia 2027: de la recuperación a un crecimiento sostenido
Noviembre 13, 2026 - 2 min
Siguiente
¿Dónde invierten las grandes fortunas y Family Offices de México?
Noviembre 20, 2026 - 2 min