Fynsa

Un pastorcito, aburrido de cuidar ovejas, gritó varias veces que venía el lobo sólo para ver correr a los aldeanos, que acudieron cada vez y no encontraron nada. El día que el lobo llegó de verdad, nadie le creyó y el rebaño se perdió.
En los mercados ocurre algo parecido. El grito de que viene el lobo cambia de forma según la época: una burbuja, una crisis, una guerra o una mala temporada de resultados de una compañía. Algunos inversionistas pasan la vida esperando que aparezca y, en esa espera, se pierden los años en que no llega. Otros entienden que el lobo es parte del riesgo y que el retorno esperado de largo plazo es justamente la compensación por convivir con él.
Los primeros reaccionan a cada grito. Los segundos construyen el corral antes, con una política de inversiones y una asignación de activos que contempla la liquidez necesaria para atravesar una caída sin vender en el peor momento.
Una semana, dos lecturas
En las elecciones del martes 3 de noviembre, los demócratas obtuvieron la mayoría en ambas cámaras del Congreso estadounidense. El mercado leyó el resultado primero como una buena noticia. El miércoles, el S&P 500 subió 1,6% y el Dow Jones 3%, en una jornada que dejó las mayores alzas en tres meses. El jueves, la lectura se invirtió: el S&P 500 cayó 4,4%, su peor día desde abril de 2025, y el Nasdaq, 5,5%, con lo que acumuló una caída cercana a 12% desde su máximo de octubre.
Entre los argumentos que explicaron el giro estuvo la preocupación de que el nuevo escenario político pudiera frenar la construcción de centros de datos. Nvidia perdió 9,3% y AMD 17,3% en una sola jornada.
En apenas dos sesiones, el mercado pasó de celebrar el fin de la incertidumbre electoral a descontar un posible freno a una de las principales tesis de inversión de los últimos tres años. Ese tipo de giro instala la pregunta habitual: ¿conviene reducir exposición hasta que el panorama se aclare? Antes de responderla, vale la pena dimensionar cuán normal es lo que acabamos de ver.
Las caídas también son parte del recorrido
Entre 1980 y 2025, el S&P 500 registró, en promedio, una caída de 14% desde un máximo hasta un mínimo posterior dentro de cada año calendario. En más de la mitad de esos años, la caída alcanzó al menos el 10%. Aun así, el índice cerró en positivo en 35 años, prácticamente sin cambios en uno y en negativo en diez, con un retorno promedio de 10,7% por año calendario.
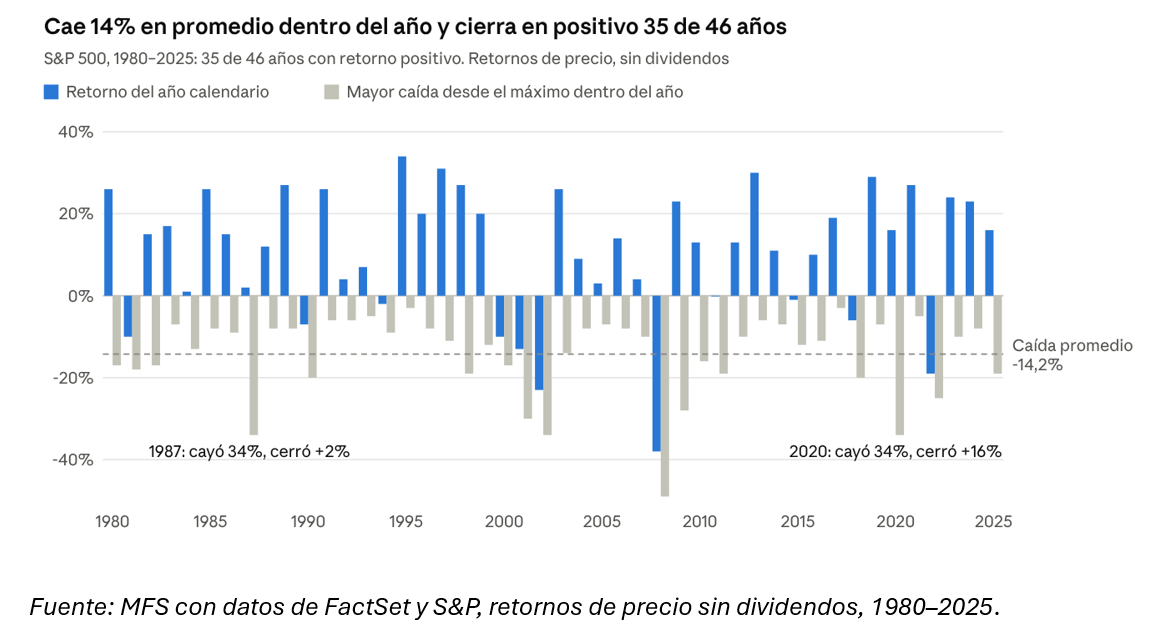
Los casos más ilustrativos son los años en que la caída fue profunda y el resultado final igualmente fue positivo. En 1987, el índice llegó a caer 34% y terminó el año con un alza de 2%. En 2020, cayó otro 34% y cerró con 16%. En 2025, retrocedió 19% hasta abril y también terminó con 16%. Al cierre del 6 de noviembre de 2026, aun después de las caídas de esa semana, acumulaba un avance de 7,8% en el año.
La volatilidad no es una anomalía del mercado accionario. Es una característica del activo, y su retorno histórico de largo plazo se ha obtenido con ella, no en su ausencia.
Cada una de esas caídas tuvo su explicación y su advertencia de que esta vez sería distinto. Ahí vuelve el cuento del lobo: las alarmas se repiten, pero no todas anticipan una crisis duradera. Incluso después de una caída profunda, la recuperación puede comenzar cuando las razones para preocuparse siguen presentes.
El inversionista que responde vendiendo enfrenta entonces un problema concreto: los días de mayor alza del mercado suelen concentrarse justamente en esos períodos.
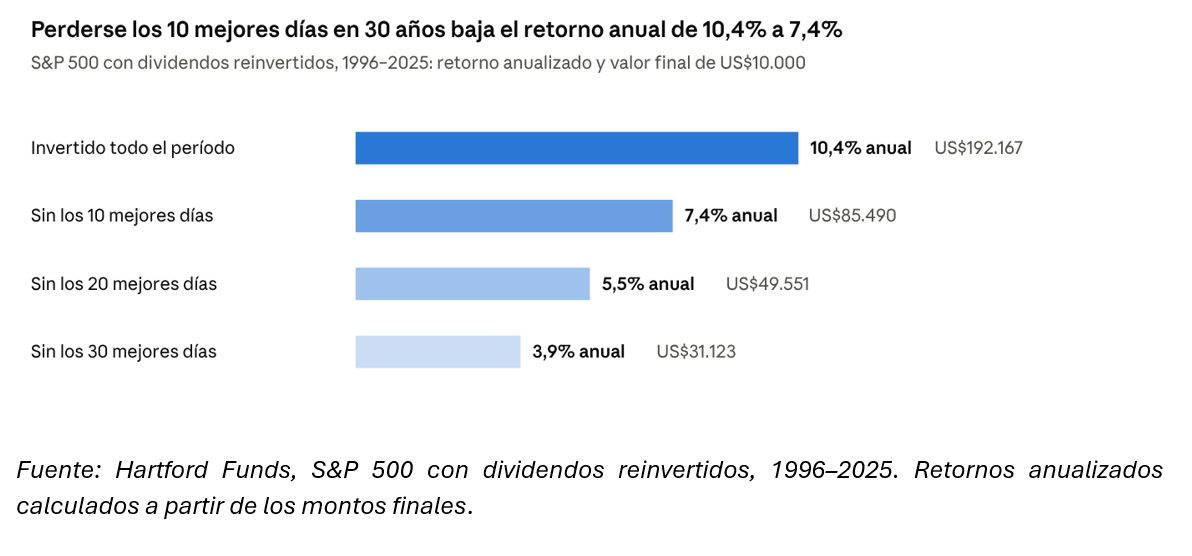
Hartford Funds cuantificó ese costo para el S&P 500 entre 1996 y 2025. En su simulación, una inversión que permaneció en el mercado durante todo el período obtuvo un retorno anualizado de 10,4%, con dividendos reinvertidos. Al excluir los diez mejores días, de un total cercano a 7.500, el retorno cayó a 7,4%. Sin los veinte mejores, bajó a 5,5%; sin los treinta mejores, a 3,9%.
La cercanía entre las alzas y las caídas no es casual. Un análisis de J.P. Morgan muestra que siete de los diez mejores días del período estudiado ocurrieron a no más de quince días de alguno de los diez peores. El 28 de octubre de 2008, el S&P 500 subió 10,8%. En marzo de 2020, avanzó más de 9% en dos sesiones distintas. El 9 de abril de 2025, después de cuatro días consecutivos de caídas, subió 9,5%.
El argumento tiene una contraparte que conviene reconocer. En simulaciones históricas, excluir también los peores días puede producir resultados superiores a mantenerse invertido. El problema es que esos días se identifican después. Llevarlo a la práctica requiere dos decisiones correctas: salir antes de la caída y volver antes del rebote. La segunda debe tomarse, muchas veces, en el momento de mayor incertidumbre.
Construir el corral antes
Preparar el patrimonio para una semana como esa comienza antes de la caída, con al menos dos decisiones concretas. La primera es definir el presupuesto de riesgo: ¿cuánto pesan las acciones en mi portafolio y qué impacto tendría sobre mi patrimonio una caída de 20% o 30% en ellas?
La segunda es mantener liquidez suficiente, en caja o renta fija de corto plazo, para cubrir los compromisos sin tener que liquidar acciones en un mal momento. En portafolios orientados al crecimiento, también puede permitir aumentar la exposición durante una caída.
Con esas dos piezas en su lugar, una jornada como la del jueves deja de obligar a una decisión inmediata y pasa a evaluarse dentro de un plan. Puede ser el inicio de una corrección más profunda en las acciones ligadas a la inteligencia artificial o una barra más en el gráfico de 2026. En ambos casos, el portafolio cuenta con una preparación previa para navegar la tormenta.
Lo que la historia sí permite medir es el costo de perderse los rebotes al intentar evitar las caídas. Queda abierta la pregunta de cuántas de las alarmas de este año justificaban realmente cambiar de posición y con qué criterio vamos a evaluar la próxima.
Nelson Haase
FOS Senior Advisor